Ha tudjuk, mit kellene tenni, miért nem tesszük?
A magyarok pénzügyi tudása erős, a mindennapi döntéseink mégsem mindig ezt tükrözik. Miért nem lesz a jó szándékból tartós szokás, és hol csúszik el a gyakorlatban?
A Pénzügyes nem újabb tippeket sorol, hanem lépésről lépésre végigvezet. Tudatos bankolás, tervezett költés, időben elkezdett befektetés és az elérhető kedvezmények kihasználása: négy terület, amelynek hatása forintban is megmutatható.
Interjút egyeztetek Sajtóanyagok Adatok forrással

A Pénzügyest két gyerekkori barát építi Budapesten. Kiss Olivér gyerekkora óta a pénz megszállottja: hétfőnként végigszámolta az apróját, online aukciókon licitált, korán elkezdett befektetni, és az elsők között vett bitcoint. Minden spórolós trükköt megosztott a barátaival, hol olcsóbb ugyanaz, melyik kupon él, honnan szerezhetik be jobb áron: a baráti körében és az egyetemi csoportjában is „a kuponos” lett a beceneve. A korán vett bitcoint viszont végül elkaszinózta.
Ebből a leckéből lett a Pénzügyes alapgondolata: a pénzügyi tudás önmagában kevés, rendszer és szokás kell, ami a rossz napokon is megtart. Olivér pénzügy és számvitel szakon végzett, mérlegképes könyvelő, és pénzügyi közvetítőként is dolgozott.
Albrecht Máté általános iskola óta Olivér barátja. Gazdaságinformatikával foglalkozott, volt már saját startupja, és ő tervezi és fejleszti az appot.
A teljes történet a Rólunk oldalon →Nem reklámhelyet keresünk. Olyan, adatokkal, hétköznapi példákkal és élő bemutatóval alátámasztható témákat kínálunk, amelyekből önálló cikk, interjú vagy műsorblokk készülhet.
A magyarok pénzügyi tudása erős, a mindennapi döntéseink mégsem mindig ezt tükrözik. Miért nem lesz a jó szándékból tartós szokás, és hol csúszik el a gyakorlatban?
Egy vezetett, napokra bontott indulási terv megmutatja, mi változhat egy hónap alatt: átlátható kiadások, előre kijelölt havi keret, megtakarítás és elindított vésztartalék.
A legtöbb pénzügyi terv nem a tudás hiányán, hanem a következetességen csúszik el. Megmutatjuk, hogyan lehet a naplózást, a tanulást és a kihívásokat egy fenntartható napi rutinná alakítani.
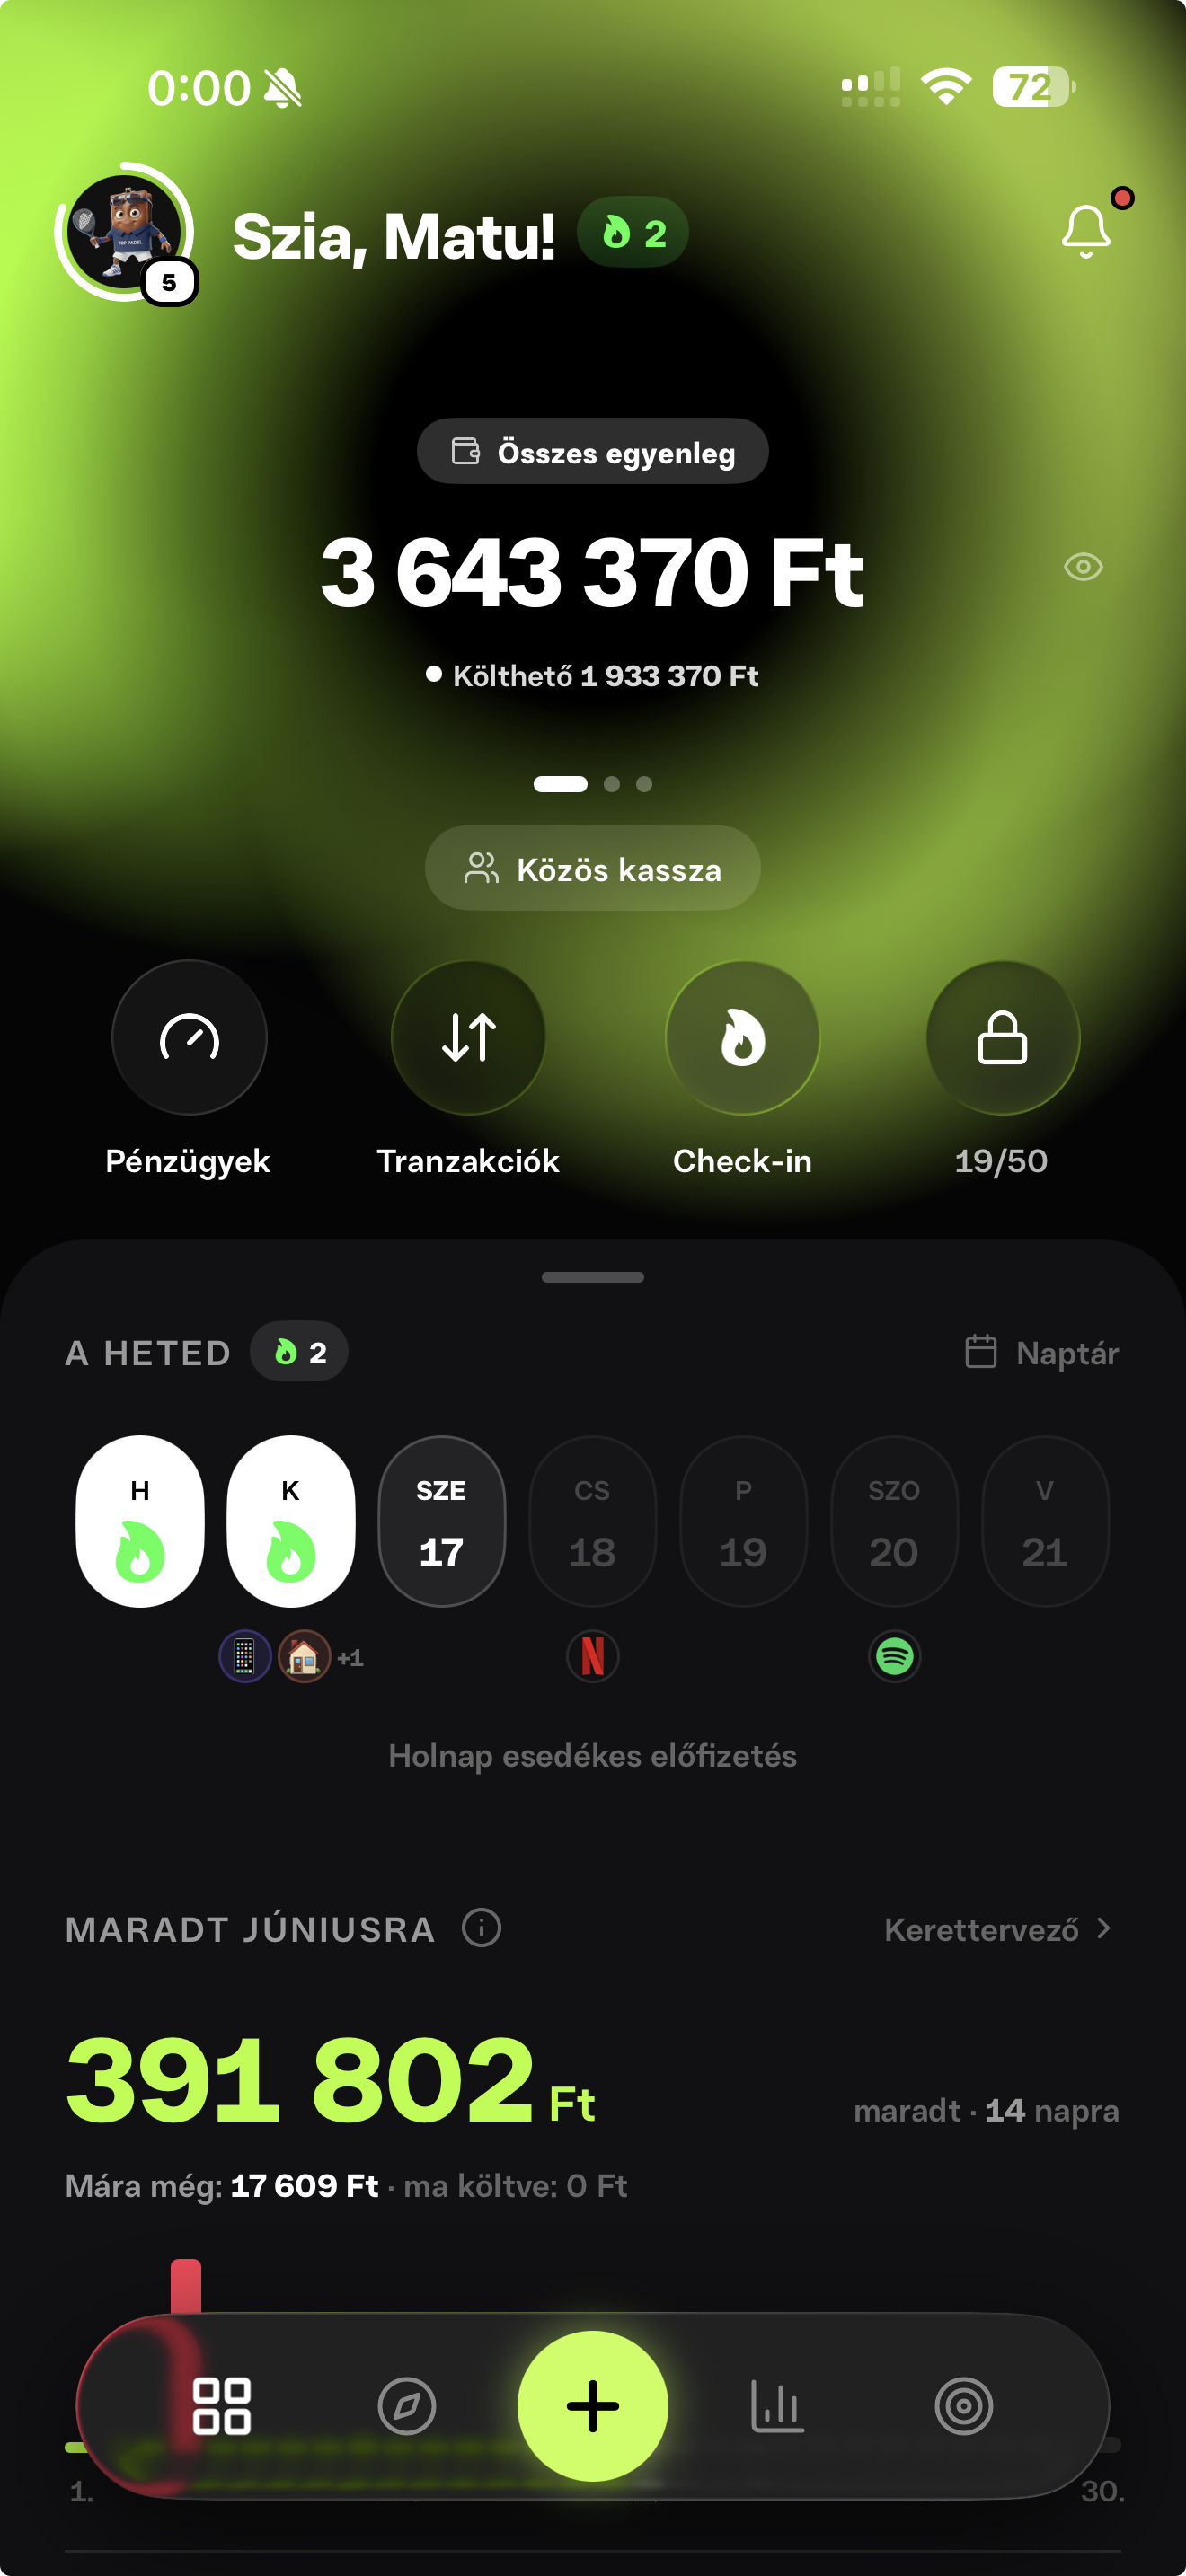
A főképernyőn egyszerre látszik az összes egyenleg, a heti széria és a hónapból hátralévő keret. Ez az a képernyő, amit stúdióban élőben is meg tudunk mutatni: a napi naplózás egy percbe fér bele.
Nagy felbontású képernyőképeket e-mailben küldünk. Az alkalmazás iOS-en és Androidon is elérhető.
Kevesen tudják, hogy a lakáshitel törlesztője fizethető egészség- és önsegélyező pénztáron keresztül, és a befizetés után 20% szja-visszatérítés jár. Erre készítettünk egy nyilvános kalkulátort: a szerkesztőségek szabadon hivatkozhatják és ellenőrizhetik.
2,91 M Ft
Ennyi jön vissza az adóból 25 év alatt egy 30 millió forintos Otthon Start hitelnél, egyedüli adósként, óvatos, évi 3%-os minimálbér-emelkedést feltételezve: a pénztári költségek levonása után. Két adós esetén ez 5,8 millió forint.
Forrás: a lakáshitel-törlesztésre fordítható keretről szóló hatályos szabályozás, illetve a Privátbankár és a Piac&Profit feldolgozása.
A pénzügyi biztonság nem egyetlen nagy döntésből épül. Négy, egymást erősítő területre van szükség, és az app mindegyikhez konkrét lépéseket, leckéket, kalkulátorokat és kihívásokat ad.
Egyik pillér sem marad fenn pusztán akaraterőből. Ezért az app nem tanácsot ad, hanem napi rutint: esti napló, széria, XP, jelvény és heti liga. Nem öncélú játékosításról van szó: a cél az, hogy az első lelkesedés után is megmaradjon a rutin.
A leggyakoribb kérdés: „Rendben, de hol kezdjem?” A válasz nem újabb olvasnivaló, hanem napokra bontott teendősor, minden lépés végén kézzelfogható eredménnyel. Az app végigvezet a folyamaton.
Írd össze, mennyi jön be havonta és mennyi megy ki. Nem kell pontosnak lennie, csak őszintének. A legtöbb ember itt döbben rá először, hogy a kettő nem stimmel.
Eredmény: egy valós kiindulópontKölthető, megtakarítás, vésztartalék. Az arány induláshoz 50/30/20, ha ez most nem fér bele, kezdd 70/20/10-zel. A kezdetben vállalható arány többet ér, mint egy papíron tökéletes, de tarthatatlan terv.
Eredmény: a pénzednek van helyeMinden este egy perc. Ne változtass semmin, csak rögzíts. A cél nem a spórolás, hanem hogy a hetedik napon lásd, mire ment el a pénz: sokan itt vesznek észre először olyan rendszeres tételt, amely addig fel sem tűnt.
Eredmény: 7 napos szériaElőfizetések, bankköltség, biztosítás, mobil. Nézd végig egyesével, mit használsz ténylegesen. A megszüntetett tételek összegét irányítsd át a megtakarítási kasszába, különben észrevétlenül elköltöd.
Eredmény: havi fix megtakarításA cél nem egy gyorsan eltűnő kis tartalék, hanem egy 6 havi vésztartalék. Ez lesz a valódi biztonsági mentőöv: egy olyan alap, ami váratlan helyzetben is megtart, és nem kényszerít hitelre vagy kapkodó döntésre.
Eredmény: elindul a valódi biztonsági mentőövBankváltási bónusz, adó-visszatérítés, jogosultságok. Ezen a héten nem a további spórolás a cél, hanem annak áttekintése, milyen kedvezményekre és visszatérítésekre lehetsz jogosult. A kalkulátorok kiszámolják, nálad mennyi ez.
Eredmény: pénz, amit eddig otthagytálCsak most: nem előbb. A tanösvény befektetési szintje itt nyílik meg: mibe, mennyit, milyen kockázattal, és miért nem szabad az első hónapban belevágni.
Eredmény: áll a rendszered alapjaSok pénzügyi tartalomnál az olvasás után nem történik valódi változás. Az appban minden szakaszhoz mérhető eredményű kihívás tartozik, a haladás pedig szériában, XP-ben, szintben és jelvényekben is követhető.
Hét egymást követő este naplózás, kihagyás nélkül. Ez az egyetlen kihívás, ami nélkül a többinek nincs értelme.
Két nap, nulla nem létszükségleti költés. Megtudod, mennyi költés történik megszokásból.
Nézz végig minden ismétlődő terhelést. Sok háztartásban maradnak olyan ismétlődő tételek, amelyeket már nem használnak.
A cél egy 6 havi biztonsági alap, amely mentőövként működik, amikor valami váratlan történik.
Egy teljes hónap, minden este. Ennyi kell ahhoz, hogy a naplózás ne feladat legyen, hanem rutin.
Fejezetekből és leckékből álló tanulási útvonal az alapoktól a befektetésig, az adózásig és a lakásvásárlásig. Minden fejezet végén fejezetzáró teszt.
A kalkulátorok a 2026-os magyar szabályokkal számolnak, és regisztráció nélkül használhatók. A szerkesztőségek ellenőrizhetik velük a modellszámításokat, az eredmények pedig forrásmegjelöléssel hivatkozhatók.
Minden szám nyilvános forrásból származik, a hivatkozás mellette van. Szabadon felhasználható, forrásmegjelöléssel.
A magyar gazdasági szerkesztőségek évek óta ugyanazt a feszültséget mutatják be: a pénzügyi tudás sok esetben megvan, a tartalék és a következetes rutin mégis hiányzik. A Pénzügyes erre a gyakorlati problémára keres megoldást.
Az MNB friss lakossági megtakarítási felmérése az inflációs várakozások és a megtakarítási hajlandóság együttmozgásáról.
Az MNB első reprezentatív Pénzügyi Egészség felméréséről: az index 53 pont a 100-ból.
A 18-35 évesek kétharmadát legalább közepes mértékű pénzügyi stressz terheli. A cikk szerint azoknál, akik gyerekkorukban tudatos pénzügyi nevelést kaptak, ez az arány érdemben alacsonyabb.
A fiatalok magabiztosnak érzik magukat pénzügyileg, ugyanakkor a rendszeres takarékoskodás és a kimutatás-készítés terén alulteljesítenek.
Magyarország az uniós mezőny alsó harmadában a pénzügyi tudatosság terén.
A pénzügyi fogadalmat tevők közül minden harmadik rövid időn belül feladja, és közel minden második csak részben tartja be a tervét. Ez a Pénzügyes egyik kiindulópontja: nem csak a tudás, hanem a kitartást támogató rendszer is hiányzik.
A havi félretett összegek nagyságrendjéről és a megtakarítási hajlandóság alakulásáról.
Az MBH Befektetési Bank kutatása a felnőtt lakosság megtakarítási arányairól és a havi félretételi rendszerességről.
A Pénziránytű Alapítvány oktatási igazgatója az InfoRádióban a pénzügyi tudatosság fejlesztésének eredményeiről.
A Provident reprezentatív felmérése: minden ötödik magyarnak legfeljebb egy hónapnyi tartaléka van, és minden ötödikből kettőnek egyáltalán nincs megtakarítása.
A háztartások nettó pénzügyi vagyona rekordon: miközben a lakosság jelentős részének továbbra sincs vésztartaléka. A két adat együtt az anyagi biztonság egyenlőtlen eloszlására is rámutat.
Az MNB első reprezentatív pénzügyi egészség felmérésének részletes feldolgozása: ez a cikk a leggyakrabban hivatkozott összefoglaló a témában.
A műsor kifejezetten azt járja körül, hogyan ér el egy gazdasági esemény hatása a pénztárcáig. Volt már epizód az Otthon Startról és arról is, hogy a lakosság kamat nélkül tart pénzt a bankszámláin.
A 2026-os megtakarítási formák összevetése: a kockázatminimalizálás és a stabil hozam kerül előtérbe.
A hivatkozott cikkek szerzői jogai a kiadókat illetik. Az oldalon a cikkek címe és a megállapításuk összefoglalása szerepel, a forrásra mutató linkkel: szó szerinti átvétel nélkül.
Tudtam, mi a kamatos kamat, mi a kockázat, mi a vésztartalék, és mégis elkaszinóztam a bitcoinomat. Ebből tanultam meg, hogy a tudás kevés: rendszer kell, ami a rossz napokon is megtart. Ezt építjük a Pénzügyesben.
Az OECD-listán a magyarok pénzügyi tudása a világ negyedik legjobbja. Az összesített pénzügyi műveltségi rangsorban viszont csak a huszonharmadik helyen állunk. Az első harminc napon lépésről lépésre végigvezetjük őket. A pénzügyi tudatosság ugyanis gyakran nem az információhiánynál, hanem a következetességnél bukik el.
Nem hisszük, hogy a pénzügyi biztonság kizárólag a szerencsén múlik. Négy pilléren áll: mennyit fizetsz a bankodnak, mire megy el a pénzed, mikor kezded el befektetni, és elkéred-e, ami eleve jár neked. Mind a négy megfogható, ezért nem tippeket adunk, hanem végigvezetünk rajtuk.
A közösségi médiában sok pénzügyi tartalom gyors meggazdagodást ígér. Mi nem ígérünk gyors gazdagságot és nem adunk befektetési tanácsot. Amit ígérünk: ha valaki hosszú távon következetesen építi mind a négy pillért, érdemben javíthatja a pénzügyi helyzetét, és ezt számokkal is megmutatjuk, nem szlogennel.
Ezek a hivatalos márkaelemek. Kérjük, ne módosítsátok az arányokat és a színeket, és a logót ne helyezzétek olyan háttérre, ahol nem olvasható.
A Pénzügyes magyar fejlesztésű pénzügyi alkalmazás, amely napi egyperces esti naplózással szokássá teszi a pénzügyi tudatosságot. Három kassza, napi check-in, magyar nyelvű AI coach és egy fejezetekből álló tanulási útvonal segíti a felhasználót abban, hogy ne csak nyilvántartsa, hanem értse is a saját pénzét. iOS-en és Androidon is elérhető.
Betűtípus: ResistSans (Display és Text). A teljes csomagot, logók vektorosan, app ikon, színpaletta ASE és CSS formátumban, e-mailben küldjük.
Az anyagokat egy válaszlevélben, letölthető formában küldjük. Sürgős szerkesztőségi kérésnél ezt az e-mailben érdemes jelezni.
Azt állítjuk, hogy a pénzügyi biztonságnak négy megfogható pillére van, és az app mindegyik felépítéséhez vezetett folyamatot ad. A számításaink modellszámítások, feltételekkel és forrással együtt szerepelnek. Amit nem állítunk: hogy ez gyors, garantált vagy kockázatmentes.
A banki alkalmazások elsősorban azt mutatják meg, mi történt. A Pénzügyes abban segít, hogy a felhasználó másnap tudatosabban döntsön: napi egy perc, széria, kihívások és egy tanulási útvonal (Út a Zséhez). Ez egy folyamat.
Nem. Az app nem ad személyre szóló befektetési, adó- vagy jogi tanácsot. A tanösvény ismereteket ad, a kalkulátorok modellszámítást végeznek: a döntés a felhasználóé.
Banki adatösszekötésen dolgozunk, a partner kiválasztása jelenleg zajlik. Amint aláírt megállapodás van, bejelentjük.
Az alapfunkciók (naplózás, büdzsé, célok, széria) ingyenesek. A fizetős csomagok (Prémium és Pro) az automatikus banki szinkront és az AI Coachot adják; az aktuális árat az App Store-ban, a Google Playen és az appban látod.
Felhasználói számot csak ellenőrzött, friss adattal közlünk: sajtómegkeresésre e-mailben megküldjük az aktuálisat.
Máté és Olivér | Pénzügyes
hello@penzugyes.app
Sajtómegkeresésre általában még aznap válaszolunk. Rádiós vagy tévés felkérésnél az e-mailben telefonszámot is kérünk a gyors egyeztetéshez.
Sajtómegkeresést küldökAz oldalon: Főoldal · A rendszer · A szokás · A tudás · Kalkulátorok · Blog · Rólunk · Kapcsolat · Adatvédelem · ÁSZF
A Pénzügyes nem ad személyre szóló befektetési, adó- vagy jogi tanácsot, és nem minősül befektetési szolgáltatásnak. Az oldalon és az alkalmazásban szereplő számítások tájékoztató jellegű modellszámítások: feltételezett hozam- és díjértékekkel dolgoznak, és a tényleges eredmény ezektől lényegesen eltérhet. A múltbeli hozamok nem jelentenek garanciát a jövőbeli hozamokra. Az adó-visszatérítés érvényesítéséhez befizetett személyi jövedelemadó szükséges, és egyéni jogosultsághoz kötött. A bankváltási bónuszok a bankok mindenkori, feltételekhez kötött ajánlataitól függenek. Pénzügyi döntés előtt tájékozódj több forrásból, és szükség esetén fordulj szakértőhöz.
© 2026 Pénzügyes · Made in Budapest